Marc Nouaux
28/10/2026
Admin & Fiscalité

La facture fournisseur, appelée aussi facture d’achat ou facture client, est une facture dite classique. Une prestation de services est achevée ou une livraison de marchandises est effectuée, le fournisseur ou vendeur émet une facture. Elle permet de solliciter le paiement auprès des clients. Mais comment gérer la comptabilisation des factures fournisseurs ? Et comment gérer les factures des fournisseurs à l’heure de la réforme de la facturation électronique ? On vous aide à y voir plus clair !
Une facture fournisseur est un document qui matérialise la dette d’un client envers une société qui lui a fourni une prestation de service ou effectué une livraison de biens. On l’appelle aussi facture client ou facture d’achat selon de quel côté on se trouve de la relation commerciale.
Pour rappel, il existe plusieurs types de factures à distinguer :
La comptabilisation d’une facture fournisseur consiste à enregistrer une facture fournisseur en comptabilité. Pour cela, il faut reporter les informations contenues dans la facture reçue. Cette opération, aussi appelée saisie d’une facture fournisseur, permet de traduire l’achat dans les comptes de l’entreprise et de suivre la dette envers le fournisseur.
Concrètement, la saisie comptable s’appuie sur l’enregistrement de :
Ces montants sont associés aux comptes comptables appropriés et la facture doit être conservée selon les règles de conservation et d’archivage des factures.
La comptabilisation d’une facture fournisseur permet donc de :
💡 L’arrivée de la facturation électronique simplifie la gestion des factures fournisseurs grâce à une centralisation et une automatisation des informations. Par exemple, Kolecto propose un logiciel de facturation tout-en-un qui réunit au même endroit la gestion des achats et des ventes, la pré-comptabilité et la trésorerie.
Une fois la facture reçue et traitée, vous devez passer à l’écriture comptable. Voici comment faire.
Lorsque votre fournisseur vous transmet une facture, vous devez vous assurer de sa légalité. La première chose, c’est de bien vérifier si toutes les mentions légales sont inscrites :
⚠️ Attention : l’absence de la moindre mention crée une facture non conforme. Si vous l’acceptez, vous placez votre propre entreprise dans une situation illégale. Vous risquez par exemple un refus de déduction de TVA de la part de l’administration fiscale.
Vous devez aussi vous assurer que le taux de TVA appliqué est correct et que le report de la TVA sur la facture à régler TTC correspond bien.
Enfin, s’il y a eu un bon de commande ou un devis avant la prestation, vous effectuez le rapprochement entre les deux documents. Les données doivent être cohérentes et correspondre à ce qui était prévu.
⚠️ Attention : ces vérifications ne sont pas à prendre à la légère : une erreur (volontaire ou pas) de votre fournisseur a des conséquences sur votre comptabilité et votre trésorerie.
L’enregistrement comptable traduit la facture dans les comptes de l’entreprise et permet de constater la dette envers le fournisseur. Au paiement, le compte 401 est débité du montant TTC et le compte 512 Banque est crédité du même montant. Le compte fournisseur est soldé.. À partir de cet enregistrement, la facture entre dans les flux financiers et comptables et devient traçable.
L’enregistrement démarre par l’imputation comptable, qui consiste à choisir le bon numéro de compte avec le bon libellé.
Pour une facture d’achat classique, le compte de charges ou d’achats concerné est débité du montant HT, le compte 44566 de TVA déductible est débité du montant de TVA et le compte 401 « compte fournisseurs » est crédité du montant TTC. En résumé, il faut passer l’écriture suivante dans le journal des achats :
Exemple concret : Une entreprise reçoit une facture d’achat de marchandises présentant les montants suivants :
L’écriture comptable d’une facture fournisseur à enregistrer dans le journal des achats est la suivante :
Ainsi, le montant HT de 1 000 € est enregistré en charge dans le compte 607, la TVA déductible de 200 € est enregistrée au débit du compte 44566, et la dette envers le fournisseur de 1 200 € TTC est enregistrée au crédit du compte 401.
L'écriture comptable d'une facture fournisseur est donc équilibrée : total des débits = total des crédits = 1 200 €.
🔎 À noter : il faut distinguer l’enregistrement en comptabilité d’engagement ou en comptabilité de trésorerie : en comptabilité d’engagement, le paiement est enregistré et le montant TTC de la facture débite le compte « Fournisseur » et crédit le compte « Banque ». En comptabilité de trésorerie, l’enregistrement intervient lors du paiement et non dès la réception de la facture.
Lorsque la TVA s’applique sur une facture fournisseur, il s’agit d’une TVA déductible, enregistrée au débit du compte 44566.
Lorsque la facture concerne l’acquisition d’une immobilisation, la TVA déductible est enregistrée au débit du compte 44562 « TVA déductible sur immobilisations ».
Lorsque la TVA fait l’objet d’une autoliquidation, le traitement comptable est différent : l’entreprise doit constater simultanément la TVA collectée et la TVA déductible selon les règles applicables.
⚠️ Attention : ne pas comptabiliser le bon montant de TVA entraîne une déclaration incohérente et nécessite une régularisation auprès de l’administration fiscale pour éviter des sanctions.
La facture est enregistrée, il ne reste plus qu’à la régler et l’archiver :
Prenez bien garde à la comptabiliser comme payée afin de ne pas la régler deux fois.
Passez à la facturation électronique avec les experts Kolecto
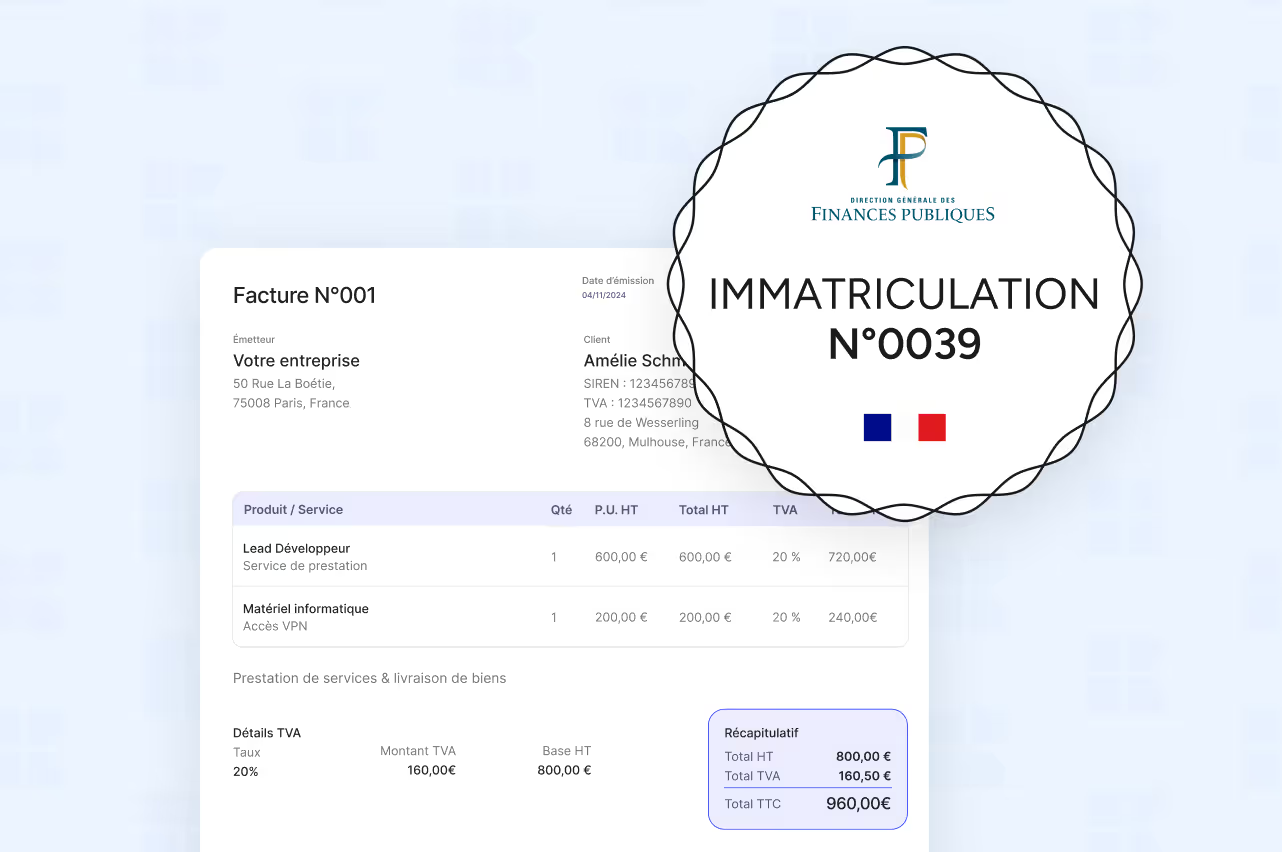
Vous l’avez compris, même si ce n’est pas très difficile à faire, l’enregistrement comptable est fastidieux et peut comporter des erreurs lors des saisies manuelles. Heureusement, la réforme de la facturation électronique, appelée aussi e-invoicing, lancée progressivement depuis le 1er septembre 2026, vient soulager les entrepreneurs ! Explications.
La réforme généralise progressivement la facturation électronique pour les opérations B2B entrant dans son champ. Elle intègre aussi un volet d’e-reporting qui est la transmission des données de transaction et/ou de paiement à l’administration pour les opérations B2C ou certaines opérations B2B non prises en compte par l’e-invoicing.
Cette réforme s’inscrit dans un projet de généralisation de la facturation électronique en Europe avec la poursuite de trois objectifs majeurs :
Cette réforme repose donc sur un changement de pratiques B2B : le PDF simple ne suffit plus. Les factures passent à trois formats autorisés structurés : Factur-X (PDF lisible + données XML), UBL et CII. Elles doivent passer par des plateformes agréées qui transmettent les informations à l’administration fiscale.
Les factures B2C ou celles n’entrant pas dans le champ de la réforme pourront donc toujours être transmises via un PDF ou un courrier.
🔎 Petit rappel de calendrier car la réforme se déploie en deux temps en France :
Voici trois exemples pour comprendre comment va s’appliquer la réforme dans le quotidien des entreprises :
Les entreprises l’ont vite compris : la réforme ne constitue pas une contrainte mais une opportunité. Si les changements de pratique font toujours un petit effet repoussoir au premier abord, on constate vite les avantages générés par cette digitalisation des échanges.
Parmi les avantages de la facturation électronique pour les entreprises, citons :
Plusieurs critères doivent guider votre choix, en fonction de vos outils déjà existants, de la taille de votre entreprise et de vos besoins réels en facturation :
💡 Préparez-vous à la facturation électronique avec Kolecto, dont la plateforme agréée est incluse dans 100 % de ses forfaits.
Le fournisseur qui émet la facture l’enregistre dans sa comptabilité de la façon suivante : le montant HT est comptabilisé en produit, la TVA en TVA collectée et le montant TTC en créance client.
Il est important de distinguer les différents types de factures car elles ne répondent pas aux mêmes logiques ni aux mêmes processus de comptabilisation. Ainsi, il faut distinguer les factures fournisseurs de :
En France, le délai de paiement est en principe de 30 jours, sauf conditions particulières prévues entre les parties ou par la réglementation. Certains délais peuvent être négociés dans les limites légales.
Un devis n’est pas systématiquement obligatoire pour établir une facture. Cela dépend notamment de la nature de la prestation et de la situation du client.
Marc est un rédacteur au service des entrepreneurs. Facturation, comptabilité, fiscalité, gestion, finances... Il aime vulgariser les contenus techniques et complexes afin de faciliter le quotidien des professionnels.