Marc Nouaux
26/10/2026
Admin & Fiscalité

La certification d’une facture électronique, c’est lorsque l’authenticité de son origine, l’intégrité de son contenu et sa lisibilité, sa sécurité et son archivage sont garanties par une plateforme agréée. Elle permet de se mettre en conformité avec la réforme de la facturation électronique, qui est progressivement déployée depuis le 1er septembre 2026 pour les échanges B2B. Ce changement de pratiques soulève de nombreuses questions aux entreprises. Comment se mettre en conformité ? Qu’est-ce que la certification des factures électroniques ? Quel est le rôle des plateformes agréées ? Quels sont les risques en cas de non-certification d’une facture ? On vous explique tout pour aborder la réforme avec sérénité.
Déployée depuis le 1er septembre 2026, la réforme de la facture électronique généralise progressivement l’e-invoicing et l’e-reporting pour les entreprises assujetties à la TVA. L’objectif de la réforme est de moderniser les entreprises en basculant vers la digitalisation et la dématérialisation des flux de facturation, simplifier les échanges entre professionnels et lutter contre la fraude à la TVA.
Retenez donc bien ces deux termes :
Pour bien comprendre et éviter les erreurs communes : gardez toujours en tête qu’une facture électronique n’est pas un PDF envoyé par mail. Il s’agit d’une facture aux données structurées émise sous un format autorisé et transmise via une plateforme agréée directement ou une solution compatible (logiciel utilisé par l’entreprise) ou par l'intermédiaire d'une solution compatible raccordée à cette plateforme.
🔎 À noter : le portail public de facturation, initialement prévu pour la transmission des factures a désormais un autre rôle, celui d’annuaire central de la facturation électronique.
L’administration fiscale impose un format structuré parmi Factur-X, UBL ou CII.
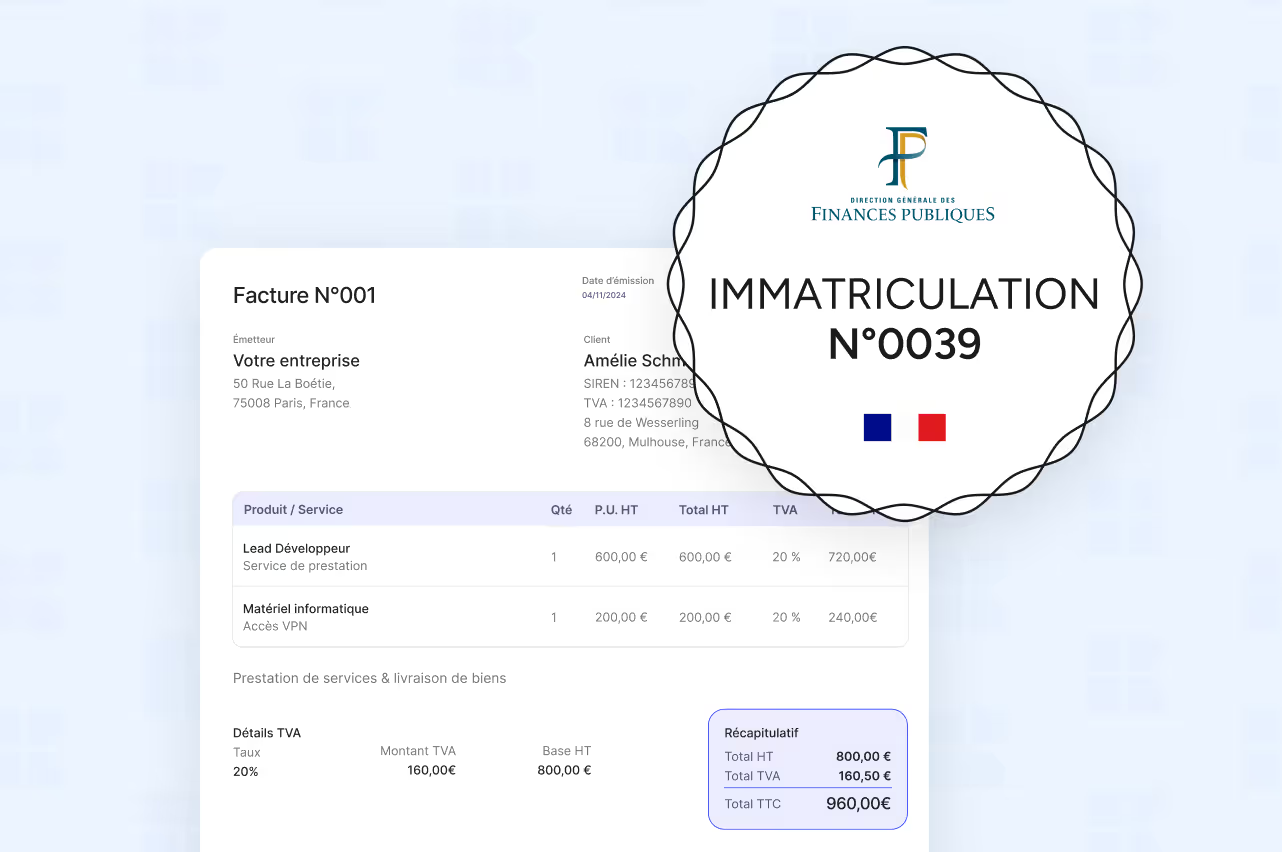
🔎 Rappel : La plateforme agréée est le nouveau terme pour les PDP (ex-plateforme de dématérialisation partenaire). Il s’agit d’une solution de facturation ayant été immatriculée par la DGFiP (Direction Générale des Finances Publiques). Cette immatriculation, ou homologation, assure la conformité de la solution.
Retrouvez les dates-clés et le calendrier de la réforme et vos obligations selon la taille de votre entreprise :
N’hésitez pas à consulter le document officiel du gouvernement pour retrouver les étapes clés de la transition vers la facturation électronique.
Exemples concrets de mise en pratique de la facturation électronique :
Cette vente B2C n’entre pas dans le champ de l’e-invoicing. La PME émet une facture classique (courrier, PDF) au particulier si celui-ci la demande (ou si elle est obligatoire, comme dans le cas d’une vente en ligne). En revanche, la PME est tenue de transmettre les données de transaction à l’administration fiscale dans le cadre de l’e-reporting.
Comme le prévoit la loi, la PME doit pouvoir recevoir cette facture via sa plateforme agréée. Même si elle peut continuer à émettre des factures en PDF à ses clients jusqu’au 1er septembre 2027, elle doit être en mesure de recevoir les factures électroniques émises par ses fournisseurs ETI ou grandes entreprises.
Pour assurer sa certification, une facture électronique doit garantir l’authenticité de son origine, l’intégrité de son contenu et sa lisibilité, de son émission jusqu’à la fin de sa période de conservation. Elle doit également respecter les mentions obligatoires prévues par la réglementation.
L’authenticité garantit que l’identité de l’émetteur de la facture est bien établie. Elle permet notamment de s’assurer que la facture provient bien de l’entreprise qui l’a émise. Elle repose sur l'un des trois procédés admis : la piste d'audit fiable, la signature électronique ou l'EDI fiscal.
L’intégrité garantit que les informations figurant sur la facture n’ont pas été modifiées pendant son cycle de vie.
La facture doit rester lisible et accessible pendant toute sa durée de conservation, soit 10 ans selon les exigences du Code de commerce. L’entreprise doit donc pouvoir restituer la facture dans son contenu d’origine en cas de contrôle.
Une facture conforme doit comporter les mentions obligatoires : identité et coordonnées du vendeur et du client, numéro de facture, date d’émission, date de la vente ou de la prestation, désignation des biens ou services, prix, taux et montant de TVA, conditions de paiement, pénalités de retard et l’indemnité forfaitaire de 40 € pour frais de recouvrement entre professionnels.
La réforme de la facturation électronique ajoute quatre nouvelles mentions obligatoires :
Retenez donc que la certification d’une facture électronique repose sur les 4 critères suivants :
Passez à la facturation électronique avec les experts Kolecto
C’est le critère principal : vous avez besoin d’une solution compatible avec les exigences de la réforme : formats de factures, e-invoicing, e-reporting… Votre solution doit maîtriser les prérequis de la réforme et être en mesure de fonctionner avec une plateforme agréée.
Privilégiez une solution qui couvre avant tout vos besoins quotidiens. Création et émission de factures, réception, suivi des paiements, gestion des avoirs, archivage sécurisé, intégration avec le logiciel comptable… La clé, c’est d’avoir un outil qui soit taillé pour vous.
Quand on parle de besoins, on parle aussi des volumes. Chaque société doit prendre en compte ses propres volumes de factures avant d’opter pour une solution. Les tarifs sont toujours à prendre en compte en fonction du nombre de factures que vous devez traiter. Certaines offres peuvent être surdimensionnées et d’autres, pas assez étoffées pour vos besoins.
Mais au-delà des volumes, vérifiez quels frais sont à ajouter : mise en service, nombre d’utilisateurs, etc. Le coût réel de la facturation électronique ne se résume pas au prix d’appel de l’éditeur de logiciel.
💡 Kolecto vous accompagne dans votre transition vers la facturation électronique avec sa plateforme agréée incluse dans toutes ses offres. Gestion des achats et des ventes, trésorerie, pré-comptabilité et facturation électronique sont réunies au sein d’un seul et même outil !
En cas de non-respect des exigences de la réforme, des sanctions financières seront prononcées. Cela engendrera aussi des difficultés opérationnelles qui auront un impact négatif pour votre entreprise.
Il n’est pas possible de se soustraire aux obligations liées à la réforme : tout manquement sera sanctionné par l’administration fiscale. Ainsi, le Code général des impôts (CGI) a fixé un barème d’amendes pour la facturation électronique :
💡 Bon à savoir : une tolérance s’applique si vous êtes de bonne foi. Ainsi, vous êtes exonéré de l’amende si c’est votre première infraction au cours de l’année et que vous réparez spontanément votre erreur dans les 30 jours suivant le constat de la faute par l’administration.
Une facture non conforme ou mal transmise entraîne des rejets ou retards de traitement. Ces contretemps retardent ensuite la validation des factures et, par conséquent, leur règlement par les clients. Ces retards impactent votre trésorerie. Il est donc important de respecter toutes les règles de certification de la facture électronique.
En cas d’erreur dans le processus de facturation, vous allez devoir intervenir manuellement et procéder aux corrections. Échanges avec le client ou le fournisseur, relectures, explications avec le collaborateur… Ces pertes de temps évitables nuisent au bon fonctionnement de votre société. Il est donc important de s’appuyer sur un logiciel de facturation performant et certifié qui vous aide à être en conformité et à gagner en productivité.
Il n’est pas obligatoire d’avoir recours à une solution de facturation. En revanche, il est obligatoire de désigner une plateforme agréée si vous êtes concerné par la réforme. Par exemple, en tant que micro-entrepreneur ou dirigeant de TPE-PME, vous devez en avoir désigné une depuis le 1er septembre 2026. En effet, même si vous n’avez pas encore l’obligation d’émettre des factures électroniques, vous devez pouvoir recevoir celles de vos fournisseurs ETI ou grandes entreprises via une plateforme agréée.
Les logiciels de facturation ne sont pas à proprement parler « certifiés » pour la réforme. Ils doivent en revanche être compatibles avec les exigences réglementaires et vous permettre de transmettre une facture conforme via une plateforme agréée. Vous devez donc vérifier la signalétique affichée par l'éditeur de logiciel et obtenir la confirmation de son raccordement à une plateforme agréée.
Retrouvez par ici la liste officielle des plateformes agréées par la DGFiP.
Toute entreprise assujettie à la TVA et concernée par la réforme devra pouvoir émettre des factures électroniques selon son calendrier. L’obligation d’émission entre entreprises françaises s’applique aux grandes entreprises et ETI depuis le 1er septembre 2026, puis aux PME et micro-entreprises à partir du 1er septembre 2027.
Pour vérifier la situation de votre logiciel, vérifiez que l’éditeur affiche « solution compatible » ou « plateforme agréée » sur son site web. N’hésitez pas à contacter directement le support du logiciel pour connaître son statut officiel.
Marc est un rédacteur au service des entrepreneurs. Facturation, comptabilité, fiscalité, gestion, finances... Il aime vulgariser les contenus techniques et complexes afin de faciliter le quotidien des professionnels.