Marc Nouaux
22/10/2026
Admin & Fiscalité

Dans le cadre du lancement de la réforme de la facturation électronique, une série de 44 cas d’usage ont été identifiés par l’AFNOR (Association Française de Normalisation). Il s’agit simplement d’anticiper certains scénarios rencontrés par les entreprises dans leur processus de facturation électronique. Factures d’acompte, autofacturation, facture déjà payée, multi-commandes, tickets de péage… Tous les cas d’usage sont recensés afin d’aider les entreprises à basculer sans difficulté vers la réforme. Explications.
Les points à retenir :
La réforme de la facturation électronique, ou e-invoicing, est entrée en vigueur au 1er septembre 2026. Depuis cette date, toutes les ETI et grandes entreprises assujetties ont l’obligation de recevoir et émettre des factures électroniques pour leurs échanges B2B. Elles doivent aussi transmettre à l’administration les données de transaction et, selon les opérations, les données de paiement relevant de l’e-reporting.
Les autres entreprises assujetties (TPE-PME, micro, EI) doivent également pouvoir recevoir des factures électroniques. Pour elles, l’obligation d’émission et de transmission d’e-reporting n’interviendra en revanche qu’à partir du 1er septembre 2027.
🔎 Retrouvez par ici notre article dédié au calendrier de la facturation électronique pour bien comprendre vos échéances et obligations.
Les cas d’usage sont des scénarios qui s’appliquent au dispositif de la réforme, en fonction de cas particuliers que vont rencontrer les professionnels.
Concrètement, les entreprises doivent passer par une plateforme agréée (ex-PDP) car le portail public de facturation (PPF), initialement prévu pour cet usage a désormais une autre fonction, celle d’annuaire de la facturation électronique. Une plateforme agréée émettrice (PA-E) transmet la facture fournisseur à la plateforme agréée réceptrice (PA-R).
Au moment de la rédaction de cet article (septembre 2026), l’AFNOR a identifié 44 cas d’usage dans le cadre de la réforme de la facturation électronique. L'AFNOR publie la liste complète des 44 cas d'usage dans la norme XP Z12-014, téléchargeable en PDF sur son site.
On vous détaille plus loin certains cas d’usage en vous expliquant pourquoi c’est important de les identifier en tant qu’entreprise. Vous pourrez vous projeter à travers des exemples concrets.
Les cas d’usage dépendent notamment du type de client, de la nature de l’opération et de la localisation des parties. En France, il est donc utile de distinguer les opérations entre entreprises, les opérations internationales, les transactions avec des particuliers et celles réalisées avec le secteur public.
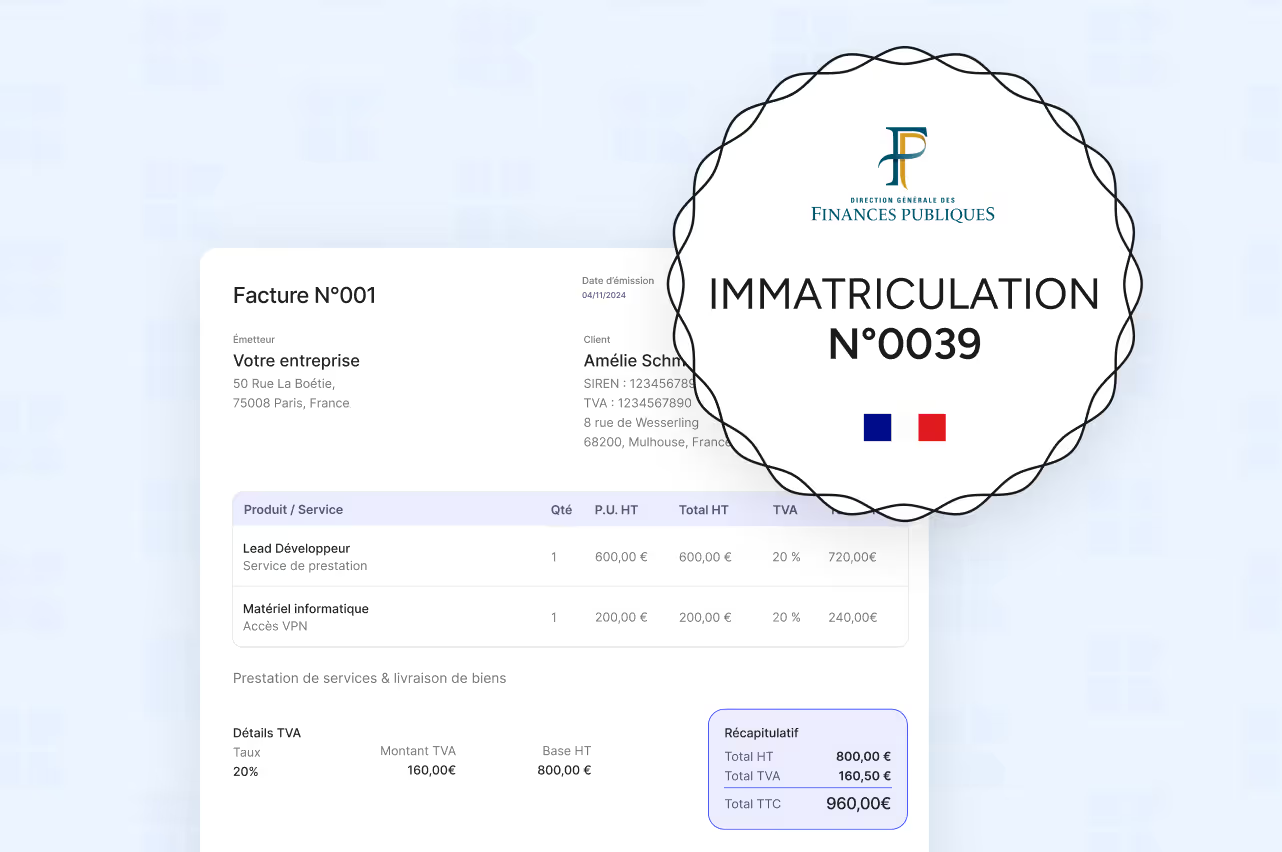
Les opérations réalisées entre entreprises assujetties à la TVA en France, appelées B2B domestique, constituent le cœur de la réforme. Les factures concernées devront être émises, transmises et reçues avec un format structuré et autorisé (Factur-X, UBL ou CII). Aucun autre format n’est autorisé : par exemple, une facture PDF n’est pas une facture électronique au sens de la réforme. Si votre entreprise doit émettre des factures électroniques à partir du 1er septembre 2027 pour vos échanges B2B, alors les PDF ne seront pas autorisés : il vous faudra passer par une solution de facturation.
Les opérations réalisées avec des entreprises établies à l’étranger ne relèvent pas du même dispositif que les échanges B2B domestiques. Elles sont notamment concernées par le e-reporting. Par exemple, un client assujetti établi en Allemagne doit faire l’objet d’un e-reporting car il n’est pas concerné par l’e-invoicing.
Les ventes réalisées auprès de particuliers (B2C) ne sont pas concernées par l’obligation d’e-invoicing. En revanche, certaines données relatives à ces opérations peuvent entrer dans le champ du e-reporting.
Par exemple, un artisan qui facture une prestation à un particulier n’émet pas de facture électronique, mais transmettra les données de la transaction via le e-reporting.
Les opérations réalisées entre une entreprise et une entité du secteur public (B2G) disposent déjà d’un cadre spécifique en France. Les fournisseurs de la sphère publique utilisent la plateforme Chorus Pro pour transmettre leurs factures. Il faut donc distinguer le dispositif B2G de la réforme B2B. C’est important d’identifier cet aspect afin de ne pas confondre vos obligations de facturation selon la nature de vos clients.
La facturation électronique, comme la facturation classique, n’est pas un processus uniforme : il existe de nombreuses situations particulières selon la nature des opérations. Les cas d’usage sont donc importants à identifier car ils déterminent comment agir en fonction d’une situation donnée. Ainsi, une entreprise qui identifie les cas d’usage qui la concernent, sait tout de suite comment se mettre en conformité. Cela évite des rejets de facture ou des erreurs sanctionnables par l’administration fiscale.
En résumé, identifier les cas d’usage pour une entreprise permet de :
💡 Kolecto aide les entreprises à centraliser et automatiser leurs processus de facturation grâce à son outil tout en un : gestion des achats et des ventes, trésorerie et pré-comptabilité, facture électronique… Kolecto facilite la vie des entrepreneurs et les aide à se mettre en conformité grâce à sa plateforme agréée qui est incluse dans tous ses forfaits.
Il faut bien rappeler le rôle d’une plateforme agréée :
Les plateformes agréées n’ont donc pas vocation à fournir des solutions pour gérer les cas d’usage de chaque entreprise. Ces cas sont traités en amont au niveau du logiciel de facturation ou de gestion du client.
Chaque entreprise doit donc opter pour une solution capable de prendre en charge ses propres cas d’usage. La plateforme agréée intervient dans un second temps pour assurer le transport des informations tandis que le logiciel gère toutes les situations rencontrées par son entreprise cliente.
Passez à la facturation électronique avec les experts Kolecto
Pour vous aider à vous projeter vers la réforme, voici cinq exemples concrets de cas d’usage que l’on retrouve dans le quotidien d’une entreprise.
Les tickets de péage constituent un cas d’usage particulier de la facturation électronique (cas n°27) car lorsqu’ils passent à la barrière de péage, les clients sont inconnus de l’entreprise qui émet le ticket. Même si l’acheteur est assujetti, il n’a pas pu être identifié : la société d’autoroute transmet donc des données d’e-reporting.
La TVA déductible liée au péage n’est pas préremplie pour l’usager assujetti : celui-ci doit donc la traiter selon ses procédures habituelles de déclaration de TVA.
⚠️ Attention : Conservez bien vos reçus : sans reçu d’autoroute, impossible de justifier cette dépense.
En revanche, si votre entreprise utilise un badge de télépéage, la logique n’est plus la même : cette dépense fait l’objet d’une facturation électronique car toutes les informations nécessaires à l’établissement d’une facture au nom de l’entreprise sont collectées.
Le même principe permet de distinguer les dépenses réglées directement par l’entreprise des notes de frais. En effet, les notes de frais payées par les collaborateurs sont à déclarer différemment selon la nature de la dépense (ticket de péage, carte logée, carte d’achat…). Le traitement de la dépense et le justificatif à conserver sont différents en fonction du contexte. Les entreprises doivent donc identifier clairement chaque situation (montant déjà payé, notes de restaurant, remboursement au collaborateur) afin d’expliquer le fonctionnement aux employés.
Une facture d’acompte est émise dès la réception d’un versement. L’encaissement d’un acompte peut rendre la TVA exigible, selon la nature de l’opération et les règles de TVA applicables. Si le paiement intervient avant l’émission de la facture, celle-ci comporte la mention « Déjà payée ».
La facture définitive (ou finale) est établie à la fin de la prestation ou quand les biens ont été livrés.
Ces deux documents doivent être correctement liés afin d’assurer la cohérence du suivi de la transaction. Le logiciel de facturation doit notamment permettre de gérer l’acompte et sa prise en compte lors de l’émission de la facture définitive.
En matière de TVA, il existe deux options :
Le cas n°2 concerne les factures qui sont déjà payées au moment de leur émission par un acheteur ou un tiers payeur. Cette situation se rencontre notamment orsqu’un client règle immédiatement une prestation ou un achat.
Par exemple, un client qui fait appel à une marketplace ou à un intermédiaire pour encaisser le montant de la transaction avant que le fournisseur n’émette sa facture. Comme le paiement a déjà été réglé, le fournisseur doit pouvoir indiquer que la facture est déjà réglée au moment où il la dépose dans son logiciel. Celui-ci doit donc permettre de prendre en compte le statut « encaissé » dès l’émission de la facture.
Le traitement de la facture doit alors refléter cette situation dans les informations transmises et dans le suivi de son cycle de vie. Pour l’entreprise, l’enjeu est de disposer d’un logiciel capable d’identifier correctement qu’aucun paiement ultérieur n’est attendu.
Dans le cas n°36, on prend en compte les transactions couvertes par le secret professionnel ou présentant un caractère sensible (par exemple, un avocat qui facture une prestation de conseil juridique).
L’enjeu est de garantir que les informations nécessaires à la facturation et aux obligations réglementaires puissent être transmises sans exposer des données qui ne doivent pas être communiquées. Pour cela, les détails de l’opération ne doivent être connus que par le vendeur et le client.
Lorsqu’il y a une auto-facture, cela veut dire que le client émet la facture pour le compte du vendeur ou fournisseur d’après des modalités fixées en amont par les deux parties. Les statuts du cycle de vie restent cohérents avec la facturation classique mais le flux est inversé :
Le fonctionnement du cycle de vie de la facture électronique reste toutefois basé sur les mêmes statuts, avec une répartition inversée entre les deux parties :
Le statut « encaissée » constitue une particularité : même si la facture est émise par l’acheteur, c’est le fournisseur qui renseigne le statut correspondant à l’encaissement, puisqu’il est le bénéficiaire du paiement.
L’autofacturation en facturation électronique illustre ainsi l’importance de bien identifier le rôle de chaque partie dans le flux : l’acheteur est à l’origine de la facture, mais le fournisseur reste le bénéficiaire et conserve notamment la responsabilité du statut d’encaissement.
Marc est un rédacteur au service des entrepreneurs. Facturation, comptabilité, fiscalité, gestion, finances... Il aime vulgariser les contenus techniques et complexes afin de faciliter le quotidien des professionnels.