Marie Cordier
27/10/2026
Admin & Fiscalité
La facture de doit est la facture classique qu’une entreprise adresse à un client. Elle constate une vente de biens ou une prestation de services. Contrairement à une facture d’avoir, elle formalise ce que le client doit à son fournisseur : prix HT, TVA et montant total à régler. Ce document commercial courant sert aussi de justificatif comptable et fiscal. Avec la réforme de la facturation électronique, son format et son circuit de transmission évoluent progressivement depuis le 1er septembre 2026 pour certaines opérations.
Une facture de doit est un document commercial, comptable et fiscal émis par un fournisseur à l’occasion d’une livraison de biens, d’une prestation de services ou du versement d’un acompte. Elle constate une créance chez l'émetteur et une dette chez l'acheteur.
Dans la vie courante, une facture de doit s'appelle simplement une facture. La mention « facture de doit » n'a aucune valeur légale et n'a pas à figurer sur le document. L’intitulé attendu est simplement « Facture n° [numéro de la facture] ».
L'expression « facture de doit » vient de la comptabilité en partie double. Les factures anciennes s'ouvraient par la formule « Doit M. ou Mme X à… ». Le terme a survécu dans l'enseignement de la gestion et de la comptabilité, notamment pour distinguer la facture de doit d’autres documents sans valeur comptable comme la facture proforma ou le devis.
La facture de doit se décline sous différentes formes selon la nature de l’opération et le stade de facturation.
Selon l’opération, l’entreprise établit :
💡 Cette distinction est importante car elle conditionne l'exigibilité de la TVA : à la livraison pour les biens, à l'encaissement pour les services, sauf option pour les débits.
La facturation peut intervenir à différentes étapes d’une opération. Une même vente peut ainsi donner lieu à plusieurs factures de doit successives :
La facture de doit indique une somme que le client doit payer au fournisseur. La facture d’avoir vient au contraire diminuer ou annuler tout ou partie d’une facture déjà émise.
🔎 Exemple pratique : Une entreprise vend 1 000 € HT de marchandises, soit 1 200 € TTC avec 20 % de TVA. Le client règle intégralement la facture de doit. Quelques jours plus tard, il renvoie pour 200 € HT de marchandises non conformes. Le fournisseur émet alors une facture d’avoir de 240 € TTC. La somme est remboursée au client ou, avec son accord, imputée sur un prochain achat.
L’émission d’une facture est imposée pour toute vente ou prestation de services destinée à un professionnel (opération B2B).
Lorsque le client est un particulier, la facture est obligatoire :
Pour une prestation de services rendue à un particulier, une note doit être remise dès que le montant atteint 25 € TTC. Cette note est un justificatif simplifié, distinct de la facture.
Les factures de doit ont une valeur juridique et comptable, et doivent respecter un cadre strict. Toute facture doit notamment inclure un ensemble de mentions obligatoires, définies par l'article L441-9 du Code de commerce et l'article 242 nonies A de l'annexe II du CGI.
⚠️ Une mention manquante ou inexacte est passible d’une amende de 15 €, dans la limite du quart du montant de la facture (article 1737 du CGI). Elle complique également la collecte ou la récupération de la TVA et fragilise la facture en cas de contrôle fiscal.
Faire une facture nécessite d’inclure les informations suivantes :
La facture comporte également les informations nécessaires au calcul de la TVA et du prix TTC :
Une facture dont le montant excède 150 € HT doit faire figurer le numéro de TVA intracommunautaire du vendeur. Celui du client n'est requis que dans deux cas : une livraison intracommunautaire exonérée, ou une opération en autoliquidation où le client est redevable de la taxe.
Lorsque l’opération est exonérée ou que le fournisseur est au régime de la franchise en base, la facture est établie sans TVA. Une mention explicative doit impérativement figurer sur la facture sans TVA :
Le décret n° 2022-1299 sur la généralisation de la facturation électronique a enrichi l'article 242 nonies A. Il prévoit quatre nouvelles mentions devant figurer sur les modèles de facture :
Cette nouvelle obligation s’applique selon le calendrier de la facturation électronique : depuis le 1er septembre 2026 pour les grandes entreprises et ETI, et à compter du 1er septembre 2027 pour les PME et micro-entreprises.
D’autres mentions sont imposées dans certains secteurs ou situations particulières, par exemple :
Le calcul du total à régler se fait en plusieurs temps :
🔎 Exemple pratique : Une prestation est facturée 2 000 € HT. Une remise de 5 % ramène la base à 1 900 €. Un escompte de 2 % la ramène à 1 862 €. La TVA à 20 % s'élève à 372,40 €. Le total TTC atteint donc 2 234,40 €. Un acompte de 500 € ayant déjà été versé, le net à payer ressort à 1 734,40 €.
Précision : ce processus et cet exemple se basent sur un escompte inconditionnel. Accordé d'office sur la facture, l’escompte inconditionnel réduit la base taxable : la TVA se calcule sur le net financier. Un escompte conditionnel, subordonné à un paiement anticipé effectif, a un impact différent : la TVA se calcule sur le net commercial.
Passez à la facturation électronique avec les experts Kolecto
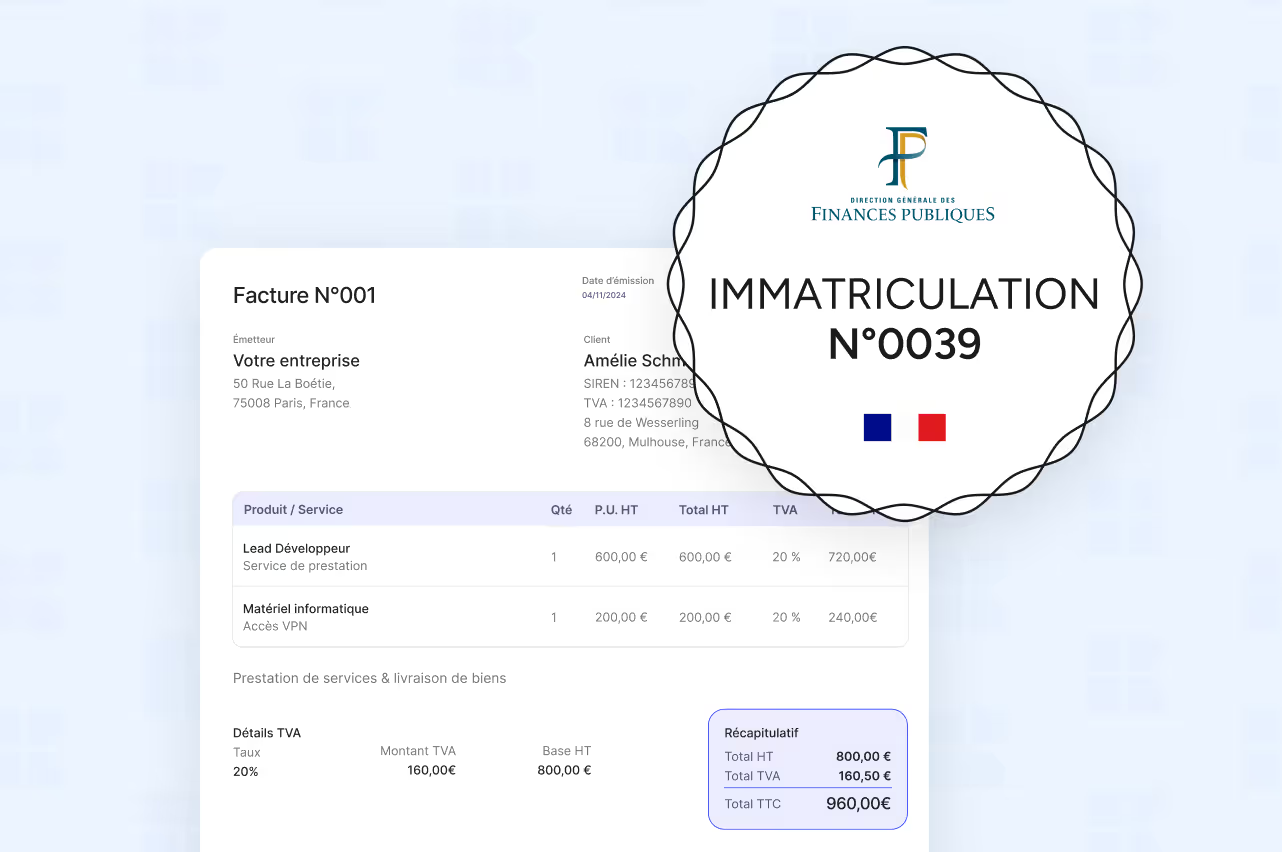
Depuis le 1er septembre 2026, la facturation électronique, ou e-invoicing, se généralise progressivement dans les échanges entre entreprises établies en France.
L’e-invoicing consiste à émettre et recevoir des factures sous forme électronique via une plateforme agréée.
Il concerne les opérations B2B domestiques, c’est-à-dire les ventes de biens et les prestations réalisées entre assujettis à la TVA.
💡 Le CGI (article 256 A) définit comme assujetti toute personne qui réalise une activité économique de manière indépendante, même lorsqu’elle n’est pas redevable de la TVA. Si vous bénéficiez du régime de la franchise en base de TVA, vous restez donc dans le champ de la réforme.
À terme, ces transactions devront systématiquement faire l’objet d’une facture électronique. Seule exception : les opérations exonérées au titre des articles 261 à 261 E du CGI.
Le calendrier de la facturation électronique dépend de la taille de l’entreprise :
Faire une facture électronique n’a rien à voir avec l’envoi d’un PDF par mail. La facture électronique contient des données structurées dans l’un des trois formats du socle de la réforme (CII, UBL ou Factur-X). Son émission, sa transmission et sa réception passent nécessairement par une plateforme agréée par la DGFiP (voir schéma de la facturation électronique).
En pratique :
Toutes les opérations ne donnent pas lieu à une facture électronique. Les ventes et prestations réalisées avec des particuliers ainsi que certaines opérations avec des clients ou fournisseurs établis à l’étranger relèvent de l’e-reporting.
Dans ce cas, l’entreprise choisit librement la forme de sa facture de doit. Elle transmet ensuite périodiquement à l’administration fiscale, via sa plateforme agréée, certaines données relatives aux transactions et, dans certains cas, aux paiements.
Pour les TPE, PME et micro-entreprises, cette obligation entrera en vigueur le 1er septembre 2027. Elle est déjà d’actualité pour les grandes entreprises et les ETI.
Les factures clients et fournisseurs constituent des pièces comptables. À ce titre, elles doivent être conservées pendant 10 ans (article L123-22 du Code de commerce) à compter de la clôture de l’exercice.
💡 Les mêmes règles s’appliquent en cas d’archivage électronique des factures.
Au-delà de la durée de conservation, l’entreprise doit garantir l’authenticité de l’origine, l’intégrité du contenu et la lisibilité de ses factures.
Une facture émise ne se supprime pas et ne se modifie pas. La continuité de la numérotation l'interdit.
En cas d’erreur, l’entreprise a deux possibilités :
Une facture de remplacement doit faire référence à la facture initiale et mentionner expressément son annulation. Une note d’avoir doit également identifier la facture qu’elle corrige.
En cas de retard, l’entreprise peut commencer par envoyer une relance amiable, puis une mise en demeure si le règlement n’intervient pas. Sans résultat, le recours consiste à engager une procédure de recouvrement judiciaire, par exemple une injonction de payer.
💡 Il est important d’agir avant l’expiration du délai de prescription de la facture, fixé à 5 ans entre professionnels.
Une facture de vente entraîne l’écriture comptable suivante :
🔎 Exemple pratique : Prenons une vente de marchandises de 1 000 € HT avec TVA à 20 %, soit 1 200 € TTC :
L'encaissement se traduit ensuite par un débit du compte 512 Banque et un crédit du compte 411. Pour une prestation de services sans option pour les débits, la TVA n’est en principe exigible qu’à l’encaissement ; elle est alors suivie dans un compte de TVA à régulariser ou en attente jusqu’au paiement.
Chez l’acheteur, la comptabilisation de la facture fournisseur fonctionne dans le sens inverse :
La TVA déductible sur les autres biens et services s’enregistre au compte 44566.
🔎 Exemple pratique
Le règlement donne lieu à un débit du compte 401 et à un crédit du compte 512.
💡 En fin d'exercice, les livraisons réalisées mais non encore facturées basculent en comptes de régularisation : 4181 « Clients – factures à établir » chez le fournisseur, 408 « Fournisseurs – factures non parvenues » chez le client.
L’émission, le classement et la comptabilisation des factures représentent rapidement une charge de travail importante et un défi organisationnel pour une TPE ou une PME. Une solution comme Kolecto permet de centraliser la facturation et la gestion financière tout en préparant l’entreprise aux nouvelles obligations de facturation électronique.
Marie est rédactrice spécialisée dans l'univers entrepreneurial. Facturation, comptabilité, pilotage financier : elle aide les professionnels à y voir plus clair pour optimiser leur gestion.