Marie Cordier
6/11/2026

Admin & Fiscalité
À la clôture de l’exercice, certaines factures manquent à l’appel : la marchandise est livrée ou la prestation réalisée, mais le fournisseur n’a pas encore facturé. Cet achat appartient pourtant à l’exercice écoulé. Le principe de séparation des exercices impose de l’y rattacher. La facture non parvenue (FNP) sert à cela : elle constate la charge ou l’immobilisation et la dette correspondante avant la réception de la facture. Voici comment l’identifier, la comptabiliser et l’extourner.
La facture non parvenue (FNP), aussi appelée facture à recevoir, correspond à une écriture comptable de régularisation. Elle permet d’enregistrer une dépense à la clôture de l’exercice, alors que la facture fournisseur n’a pas encore été reçue.
Elle porte sur des marchandises déjà livrées ou des prestations réalisées au cours de l’exercice. Les FNP font ainsi partie des charges à payer, lorsqu’elles concernent des dépenses de fonctionnement.
🔎 Exemple : Mon graphiste finit une prestation le 31 décembre 2026, mais me la facture début janvier 2027. → Je l’enregistre comme une charge à payer sur l’exercice 2026 via une écriture provisoire de FNP, sur la base du devis accepté.
Cette écriture de régularisation concerne les entreprises qui tiennent une comptabilité d’engagement, et celles qui tiennent une comptabilité de trésorerie mais enregistrent leurs dettes et créances à la clôture.
Ces trois notions permettent de rattacher les opérations au bon exercice comptable, mais répondent à des situations différentes.
La facture non parvenue est le miroir de la facture à établir : la première est comptabilisée par le client qui attend la facture, la seconde par le fournisseur qui doit encore l’émettre.
La comptabilisation des FNP repose sur le principe d’indépendance des exercices comptables : chaque exercice doit enregistrer les charges et produits qui lui correspondent, indépendamment de leur date de facturation ou de paiement.
L’identification des FNP fait partie des travaux de clôture comptable et d’inventaire. Elle est nécessaire pour présenter une image fidèle de la situation financière de l’entreprise à la clôture.
En effet, une FNP non comptabilisée fausse le compte de résultat et le bilan comptable. Lorsqu’elle concerne une charge, son omission entraîne :
Dans le cas d’une immobilisation (machine, équipement…), l’absence de comptabilisation sous-évalue à la fois les actifs et les dettes du bilan, sans nécessairement affecter immédiatement le résultat.
💡 Au bilan, les FNP figurent au passif, parmi les « Dettes fournisseurs et comptes rattachés » pour les achats courants, ou les « Dettes sur immobilisations et comptes rattachés » lorsqu’elles concernent une immobilisation.
Ces omissions peuvent également avoir des conséquences fiscales. L'absence de comptabilisation d'une FNP peut entraîner un bénéfice imposable trop élevé. Si la charge était fiscalement déductible sur l'exercice N, elle ne peut pas être reportée sur N+1 : une rectification de la déclaration de N peut être nécessaire.
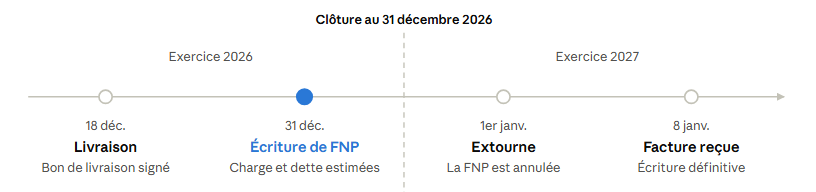
La comptabilisation d’une FNP s’effectue en trois étapes : identifier les comptes concernés, enregistrer l’écriture de régularisation à la clôture, puis l’extourner à l’ouverture de l’exercice suivant.
Les FNP sont enregistrées au crédit du compte 408 « Fournisseurs – Factures non parvenues », prévu par le Plan comptable général. Le sous-compte utilisé dépend de la nature de l’opération :
Lorsque la TVA est récupérable, son montant est également enregistré au débit du compte 44586 « Taxes sur le chiffre d’affaires sur factures non parvenues ».
En contrepartie du crédit du compte 408, on débite :
Avant de passer l’écriture, l’entreprise doit identifier l’opération et estimer son montant à partir des documents disponibles : devis accepté, bon de commande, bon de livraison, contrat ou attestation de réalisation de la prestation. Pour les dépenses récurrentes, l’estimation peut également s’appuyer sur les factures précédentes ou les tarifs habituels du fournisseur.
💡 Lorsqu’une prestation s’étend sur deux exercices, seule la part correspondant à l’exercice clôturé doit lui être rattachée, au prorata de la période concernée lorsque cette méthode est adaptée.
À la clôture, l’écriture consiste à :
🔎 Exemple : Prenons l’exemple d’une prestation de maintenance de 1 000 € HT, avec une TVA à 20 %, soit 1 200 € TTC. L’écriture comptable passée à la clôture de l’exercice (31 décembre de l’année N) est la suivante :
Si la TVA n’est pas récupérable, son montant est inclus dans le coût de l’achat ou de la charge concernée. Dans notre exemple, le compte 615 serait alors débité de 1 200 €.
Passez à la facturation électronique avec les experts Kolecto

L’extourne, aussi appelée contrepassation, consiste à annuler une écriture de régularisation en passant l’écriture inverse au début de l’exercice suivant. Elle évite de comptabiliser deux fois la même charge.
Lorsque la facture définitive arrive, elle est ensuite enregistrée normalement.
🔎 Reprenons notre exemple. L’écriture de FNP est contrepassée au 1er janvier N+1 :
L’entreprise reçoit la facture définitive le 8 janvier N+1. Elle applique alors le processus classique de comptabilisation des factures fournisseurs (en supposant ici qu’elle a opté pour la TVA sur les débits) :
Résultat : la charge reste rattachée à l’exercice N. L’extourne et l’enregistrement de la facture se compensent sur N+1, tandis que la dette fournisseur est désormais enregistrée dans le compte 401.
Et si le montant définitif est différent ? Si la facture reçue présente un montant différent de l’estimation initiale, l’écart est comptabilisé sur le nouvel exercice, après extourne de la FNP.
Fiscalement, une charge se déduit de l’exercice où elle devient une dette certaine dans son principe et déterminée dans son montant (BOI-BIC-CHG-10-30-10, § 1). Cela signifie que :
Une FNP est déductible dès lors que ces deux conditions sont réunies à la clôture, que la dépense est engagée dans l'intérêt de l'entreprise, qu'elle est justifiée et qu'elle n'est pas exclue des charges déductibles.
La TVA obéit à une autre règle. Sa déduction exige une facture qui mentionne la taxe (BOI-TVA-DED-40-10-10). L’écriture au compte 44586 ne suffit pas, car le compte 44586 est un compte d’attente : son solde ne figure pas sur la déclaration de TVA.
La TVA n’est donc pas déductible sur la base de l’écriture de FNP. Il faut attendre la réception de la facture, voire son paiement (en cas de facturation de prestation de services sans option pour la TVA sur les débits).
Quelques bonnes pratiques à la clôture comptable facilitent l’identification des factures non parvenues :
Pour limiter les oublis lors de la clôture, il est surtout essentiel d’organiser le suivi des achats tout au long de l’année. Un outil de gestion des achats efficace facilite le rapprochement des documents commerciaux, des transactions bancaires et des données comptables.
Enfin, relancer les fournisseurs avant l’arrêté des comptes permet de récupérer des factures manquantes et de limiter les régularisations. La facturation électronique contribue également à simplifier l’enregistrement des achats en accélérant la transmission des factures et en améliorant leur traçabilité.
Marie est rédactrice spécialisée dans l'univers entrepreneurial. Facturation, comptabilité, pilotage financier : elle aide les professionnels à y voir plus clair pour optimiser leur gestion.