Marc Nouaux
21/9/2026

Admin & Fiscalité
La facturation des clients est un processus qui permet à une entreprise de se faire payer pour la réalisation d’une prestation ou la livraison d’un bien. Émettre une facture, c’est aussi produire une pièce comptable obligatoire et une preuve juridique en cas d’impayé. Du devis à l’archivage, en passant par les mentions obligatoires, la TVA, l’échéance de paiement et de la relance, chaque étape répond à des règles précises, que la réforme de la facturation électronique vient renforcer. Suivez notre guide complet pour bien gérer vos factures.
Les points à retenir :
La facturation client n’est pas une simple facture à émettre à un client. Elle désigne un processus complet : création du document, envoi, suivi, relance si nécessaire, encaissement puis archivage.
Les factures sont des documents commerciaux qui renseignent les prix (hors taxe (HT) et toutes taxes comprises (TTC)) ainsi que la nature et les quantités des biens livrés ou des prestations réalisées. Elles détaillent les conditions de vente mais aussi les informations des entreprises (fournisseur ou client). Les factures remplissent ainsi plusieurs fonctions :
La facturation joue donc un rôle central dans la gestion d’une entreprise. Il ne faut donc jamais prendre à la légère cet aspect d’une activité indépendante. Une facturation rigoureuse sécurise votre trésorerie et fiabilise votre comptabilité.
La facturation répond à un vocabulaire précis, avec des dénominations à connaître. Plusieurs types de factures existent selon l’étape de la vente ou de la prestation. Il est important de bien les distinguer pour savoir à quoi elles correspondent. Ainsi, on retrouve :
De l’édition du document à sa conservation, la facturation client suit 5 étapes. Les respecter dans l’ordre limite les erreurs, les retards de paiement et les relances inutiles.
Vous devez récupérer tous les éléments nécessaires à sa rédaction, à savoir :
Votre facture doit aussi posséder un numéro unique, issu d’une séquence chronologique continue et sans rupture. Et si vous avez des factures de type différents (acompte, solde, etc.), il est recommandé de les relier entre elles pour un classement efficace.
💡 Le mieux est de procéder à un classement par ordre chronologique (année, mois, numéro). Par exemple : FA260801, FA260802, etc.
Enfin, pensez toujours à préciser les conditions de paiement ainsi que l’échéance (elle fait partie des mentions obligatoires). Cela vous permet de relancer votre client en toute légalité une fois le délai passé.
Votre facture est créée avec toutes les mentions légales ? Vérifiez une dernière fois les montants et les coordonnées avant de la transmettre. Trois canaux existent aujourd’hui :
Cette dernière option va devenir la plus commune à l’heure de la réforme de la facturation électronique. Nous y revenons plus loin.
Après l’envoi, il est important de suivre le statut de votre facture jusqu’à son règlement. Il est donc judicieux de posséder un outil pour bien assurer le suivi des factures.. Plus vous avez de visibilité sur vos paiements en attente, mieux vous pilotez votre trésorerie. Ainsi, vous savez où en est le document émis au client : reçu, en attente, payé, rejeté, etc. Ces statuts correspondent au cycle de vie de la facture électronique défini par la réforme.
Un logiciel de facturation comme Kolecto vous permet de suivre en temps réel le statut de votre facture ! Moins de stress et plus de visibilité : la base d’une gestion d’entreprise réussie.
Si votre paiement n’est pas arrivé à date, n’hésitez pas à relancer votre client. Bien entendu, la première relance doit toujours être courtoise car il peut s’agir d’un oubli ou d’une difficulté passagère. Si le paiement tarde encore, vous pouvez alors activer d’autres leviers : mise en demeure par lettre recommandée avec accusé de réception, puis procédure de recouvrement.
Une fois le paiement reçu sur le compte bancaire de votre entreprise, rapprochez-le de la facture correspondante afin de vérifier la conformité du montant. Cette nouvelle étape permet à votre comptable ou à votre expert-comptable de traiter l’information et d’enregistrer le paiement.
La dernière étape, c’est la conservation. L’archivage des factures est indispensable car il existe une durée légale pour conserver vos documents :
En pratique, il est donc recommandé de conserver l’ensemble de vos documents comptables et administratifs pendant une durée de 10 ans afin d’anticiper tout contrôle fiscal ou litige commercial.
L’archivage numérique va aider à sécuriser vos archives tout en facilitant leur consultation et leur gestion sur le long terme.
Passez à la facturation électronique avec les experts Kolecto

La facture est obligatoire pour chaque vente ou prestation entre professionnels (B2B). Pour les particuliers, elle est obligatoire dans 3 cas:
Pour rappel, vous devez faire figurer un ensemble de mentions obligatoires prévues par la réglementation officielle. Parmi les principales figurent :
⚠️ Attention : l'absence d'une ou plusieurs de ces mentions peut entraîner des sanctions administratives et fiscales.
Tout professionnel assujetti doit facturer la taxe sur la valeur ajoutée à ses clients, sauf s’il bénéficie d’une franchise en base. La facture doit donc faire apparaître le taux de TVA applicable (20 %, 10 %, 5,5 % ou 2,1 % selon les cas), le montant de la taxe ainsi que les totaux hors taxes (HT) et toutes taxes comprises (TTC).
Si le professionnel bénéficie de la franchise en base, il doit le faire figurer sur la facture avec la mention suivant : « TVA non applicable, art. 293 B du CGI ».
Certaines opérations particulières (autoliquidation, exonération, livraisons intracommunautaires, exportations, etc.) exigent des mentions spécifiques afin de justifier le régime de TVA appliqué.
🔎 Exemple 1 : un graphiste en franchise en base réalise un logo pour un client, facturé 800 €. Sa facture mentionne :
🔎 Exemple 2 : une entreprise de maçonnerie assujettie achève des travaux et facture 10 000 € HT. Le taux normal de TVA pour ces travaux est de 20 %. La facture mentionne :
Le client doit donc régler 12 000 € TTC. L’entreprise collecte les 2 000 € de TVA qu’elle reverse ensuite à l’administration fiscale.
La réforme de la facturation électronique transforme les échanges de factures entre entreprises assujetties en France. Elle poursuit plusieurs buts : lutter contre la fraude à la TVA en facilitant les échanges avec l'administration fiscale, simplifier les démarches administratives des entreprises et permettre à terme le pré-remplissage des déclarations de TVA.
Une facture électronique n’est pas une simple facture PDF transmise par email. Il s’agit d’un document émis, transmis et reçu dans un format structuré permettant son intégration automatique par les logiciels de comptabilité ou de gestion.
La réforme, qui prend effet au 1er septembre 2026, impose un socle minimum de trois formats que toutes les plateformes agréées doivent savoir traiter : Factur-X, UBL et CII.
Les factures doivent respecter trois principes : l’authenticité de l’origine, l’intégrité du contenu et lisibilité. Elles doivent aussi être conservées pendant la durée légale de conservation en respectant les règles d’archivage.
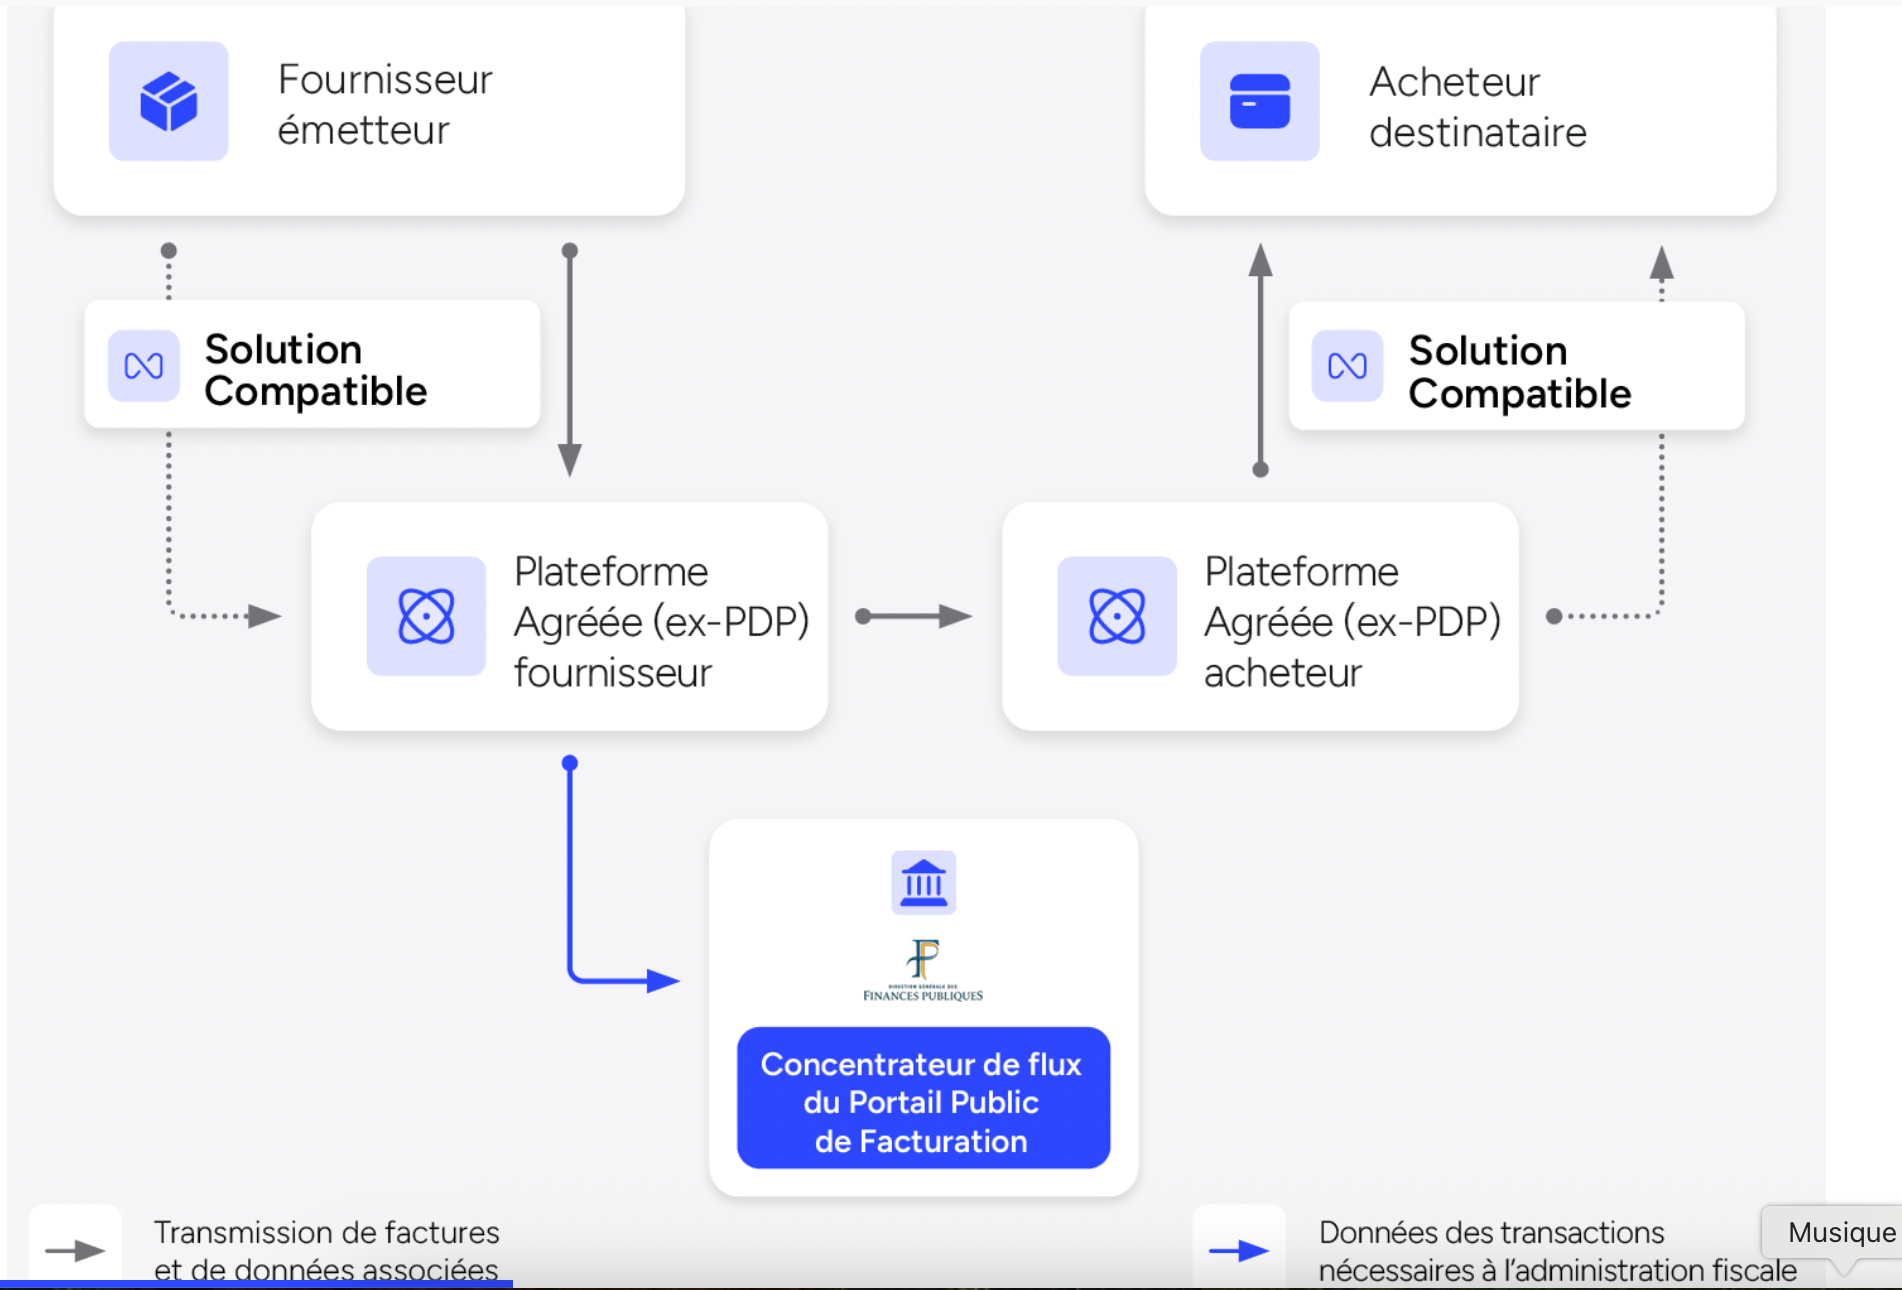
La réforme repose sur deux obligations complémentaires.
L'e-invoicing concerne l'obligation d'émettre, de transmettre et de recevoir les factures électroniques pour les transactions réalisées entre entreprises assujetties à la TVA en France (B2B domestique). Les factures transitent par une plateforme agréée qui transmet les informations nécessaires à l'administration fiscale.
L'e-reporting concerne les opérations ne relevant pas de l'e-invoicing, notamment les ventes à des particuliers (B2C) ou certaines opérations avec des entreprises étrangères. Dans ce cas, les données de transaction et, pour les prestations de services, les données de paiement doivent être transmises à l'administration selon les modalités prévues par la réforme.
Dans le cadre de la réforme, quatre nouvelles mentions légales doivent figurer sur les factures :
Si vous n’êtes pas encore sûr de vos obligations en lien avec la réforme, consultez notre calendrier de la facturation électronique.
N’hésitez pas à consulter le document officiel du gouvernement pour retrouver les étapes clés de la transition vers la facturation électronique.
Pour mieux comprendre les changements apportés par la réforme, voici trois situations concrètes.
🔎 Exemple 1 : un artisan facture un particulier en octobre 2027
Un plombier intervient chez un particulier pour remplacer un chauffe-eau. À l'issue des travaux, il émet une facture de 950 € TTC.
Comme il s'agit d'une transaction B2C, il n'est pas concerné par l'obligation d'e-invoicing. En revanche, il devra transmettre les informations de cette opération à l'administration fiscale via l'e-reporting. Le client ne verra aucun changement : il recevra sa facture dans un format facilement lisible.
🔎 Exemple 2 : un prestataire de services facture un professionnel en octobre 2027
Une agence web réalise la refonte du site internet d'une PME française pour un montant de 5 000 € HT.
Cette transaction s’inscrit en B2B domestique et entre donc dans le champ de l'e-invoicing. Le prestataire transmet sa facture électronique sur une plateforme agréée, qui l'achemine vers celle du client et communique automatiquement les données de facturation à l'administration fiscale. Le client reçoit la facture directement dans son logiciel de gestion, sans saisie manuelle.
🔎 Exemple 3 : une TPE reçoit une facture d'une ETI en octobre 2026
Une petite entreprise achète du matériel informatique auprès d'une ETI. En octobre 2026, le fournisseur émet une facture électronique.
Même si la TPE n'est pas encore tenue d'émettre ses propres factures électroniques, elle doit être en mesure de recevoir des factures électroniques. La facture est donc transmise par l’ETI via une plateforme agréée. La PME doit quant à elle s’assurer de pouvoir la consulter et la régler en étant inscrite à une plateforme agréée.
Au 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent être en capacité de recevoir des factures électroniques. Les obligations d’émission et d’e-reporting s’appliquent d’abord aux grandes entreprises et aux ETI, puis aux PME, TPE et micro-entreprises au 1er septembre 2027. En effet, la loi de finances pour 2026 a fixé un barème de sanctions en cas de non-respect des règles de facturation électronique :
La réforme implique des changements de pratiques au sein de l’organisation d’une entreprise.
La première étape doit être achevée dans les plus brefs délais si vous ne l’avez pas déjà réalisée. Il s’agit de faire un audit de vos outils en place : comment facturez-vous aujourd’hui et si vous utilisez une solution de facturation en ligne, est-elle compatible avec la réforme ?
Ensuite, il est indispensable de comprendre vos obligations : assujettissement à la TVA, e-reporting, e-invoicing, obligation de réception ou d’émission… Il faut que vous soyez au fait de votre situation et de vos obligations à partir du 1er septembre 2026. Si vous avez le moindre doute, consultez un professionnel !
L’autre étape cruciale, c’est de choisir une plateforme agréée qui vous permettra de transmettre et/ou recevoir vos factures électroniques à un format conforme.
Enfin, formez vos équipes dès que vos changements de pratique sont actés. Vos collaborateurs doivent être prêts à adopter les nouveaux usages dès le 1er septembre 2026 afin de répondre aux exigences de la facturation électronique.
La facturation électronique avec Kolecto, c’est :
💡 Kolecto propose gratuitement sa plateforme agréée si vous souscrivez à une de ses offres.
Pour facturer un client, il faut créer une facture comportant toutes les mentions obligatoires (identité des deux parties, numéro de facture, date, description et quantité, montant, TVA le cas échéant, conditions et échéances de paiement). Une fois la facture émise, transmettez-la au client. Si vous n’avez pas été réglé dans les délais impartis, relancez-le. Une fois la facture réglée, elle doit être archivée et conservée pendant la durée légale.
Une entreprise ou un freelance émet une facture dès l’achèvement d’une prestation de services ou la finalisation d’une vente. En pratique, il est recommandé de l'envoyer au client le plus rapidement possible afin de déclencher le délai de paiement et de faciliter le suivi des encaissements. Les factures sont obligatoires en B2B. En B2C, elles le sont pour les ventes à distance, pour les prestations de service à partir de 25 € TTC, et sur demande du client.
Pour gagner du temps sur le suivi de paiement, il est conseillé d'utiliser un logiciel de facturation qui permet de visualiser le statut des factures (émises, envoyées, échues, payées…). Automatiser les relances permet de gagner du temps et de l’énergie alors qu’il s’agit d’une tâche chronophage.
Le choix de la plateforme de facturation dépend avant tout des besoins et de la taille de l’entreprise. Une solution comme Kolecto permet de créer des factures conformes, de suivre les paiements, d'automatiser les relances et de se préparer à la réforme de la facturation électronique grâce à des fonctionnalités adaptées aux TPE et PME.
Marc est un rédacteur au service des entrepreneurs. Facturation, comptabilité, fiscalité, gestion, finances... Il aime vulgariser les contenus techniques et complexes afin de faciliter le quotidien des professionnels.